

Η Eurobank καταστρέφει το παραμύθι για τη δήθεν «αύξηση αποταμιεύσεων των νοικοκυριών»:

Το ήδη αρνητικό ποσοστό αποταμίευσης των ελληνικών νοικοκυριών απειλεί την κατανάλωση και το ΑΕΠ!
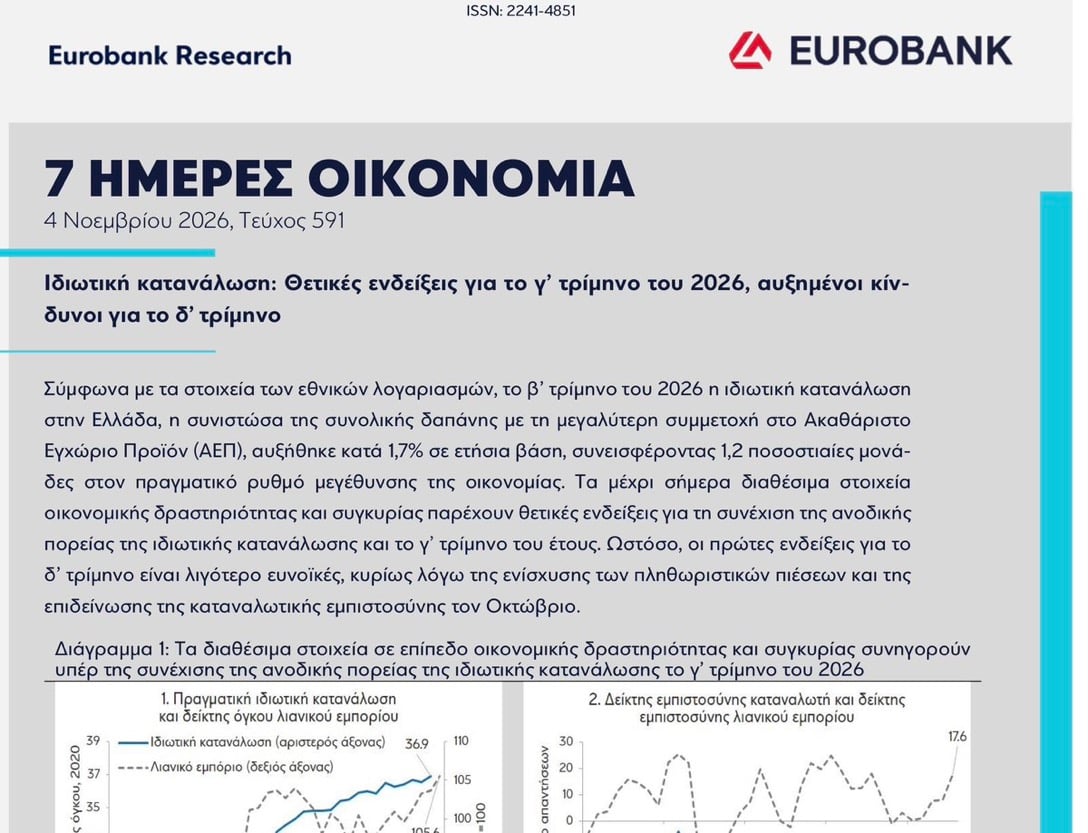
Η Eurobank, στο τελευταίο τεύχος της εβδομαδιαίας έκδοσής της «7 Ημέρες Οικονομία» (4 Νοεμβρίου 2026),
επισημαίνει ότι το ήδη αρνητικό ποσοστό αποταμίευσης των ελληνικών νοικοκυριών —πριν ακόμη εκδηλωθεί η νέα ενεργειακή κρίση— ενδέχεται να οδηγήσει σε επιβράδυνση του ρυθμού αύξησης της ιδιωτικής κατανάλωσης και, κατ’ επέκταση, του ΑΕΠ.
Σύμφωνα με τα στοιχεία της ΕΛΣΤΑΤ που επικαλείται η τράπεζα, το ποσοστό αποταμίευσης των νοικοκυριών (και των μη κερδοσκοπικών ιδρυμάτων που τα εξυπηρετούν) διαμορφώθηκε στο -3,9% του διαθέσιμου εισοδήματος το 2025, έναντι -2,4% το 2024. Το διαθέσιμο εισόδημα αυξήθηκε κατά 3,7% στα 165,4 δισ. ευρώ, ενώ η τελική καταναλωτική δαπάνη αυξήθηκε ταχύτερα, κατά 5,2% στα 171,8 δισ. ευρώ. Με απλά λόγια, τα νοικοκυριά στο σύνολό τους ξόδεψαν περίπου 6,4 δισ. ευρώ περισσότερα από όσα είχαν διαθέσιμα.
Αυτή η αρνητική αποταμίευση σημαίνει ότι η κατανάλωση χρηματοδοτείται εν μέρει από προηγούμενες αποταμιεύσεις, δανεισμό ή άλλες πηγές.
Τα περιθώρια άμυνας απέναντι σε νέες ανατιμήσεις είναι ήδη περιορισμένα. Η νέα ενεργειακή κρίση, που συνδέεται με γεωπολιτικές εντάσεις, έχει οδηγήσει τον πληθωρισμό σε επιτάχυνση (προκαταρκτική εκτίμηση 5,6% τον Οκτώβριο 2026, υψηλότερο επίπεδο 43 μηνών), ενώ η καταναλωτική εμπιστοσύνη υποχώρησε απότομα στις -48,9 μονάδες από -41,6 τον Σεπτέμβριο.
Η Eurobank σημειώνει ότι η ιδιωτική κατανάλωση αποτελεί τη μεγαλύτερη συνιστώσα του ΑΕΠ. Εάν οι ενεργειακές τιμές παραμείνουν υψηλές, η κατανάλωση κινδυνεύει να χάσει δυναμική, με άμεσες επιπτώσεις στην ανάπτυξη. Παράλληλα, η απασχόληση συνεχίζει να στηρίζει τα εισοδήματα (αύξηση 1,4% στο γ’ τρίμηνο, ανεργία στο 7,6%), αλλά ο πληθωρισμός περιορίζει τα πραγματικά οφέλη.
Η διάκριση μεταξύ καταθέσεων και αποταμίευσης
Η κυβέρνηση συχνά προβάλλει την αύξηση των τραπεζικών καταθέσεων ως ένδειξη βελτίωσης της οικονομικής κατάστασης των νοικοκυριών. Πράγματι, οι καταθέσεις νοικοκυριών και επιχειρήσεων έχουν ενισχυθεί σημαντικά τα τελευταία χρόνια και έφτασαν τα 227,2 δισ. ευρώ τον Σεπτέμβριο 2026, με τις καταθέσεις των νοικοκυριών να αυξάνονται κατά 428 εκατ. ευρώ εκείνο τον μήνα.
Ωστόσο, η αύξηση των καταθέσεων δεν ταυτίζεται με θετικό ποσοστό αποταμίευσης. Το ποσοστό αποταμίευσης μετράει τη διαφορά μεταξύ διαθέσιμου εισοδήματος και κατανάλωσης σε επίπεδο θεσμικού τομέα. Αρνητικό ποσοστό σημαίνει ότι, συνολικά, τα νοικοκυριά καταναλώνουν περισσότερο από όσα εισπράττουν. Οι καταθέσεις μπορούν να αυξάνονται για άλλους λόγους (π.χ. μεταφορά κεφαλαίων, εισροές από τουρισμό σε ορισμένα νοικοκυριά, τυπικοποίηση συναλλαγών), ενώ η καθαρή αποταμιευτική ροή παραμένει αρνητική.
Η Ελλάδα καταγράφει επί σειρά ετών το χαμηλότερο, αρνητικό μάλιστα ποσοστό αποταμίευσης νοικοκυριών στην Ευρωζώνη. Αυτό στερεί εγχώριους πόρους για τη χρηματοδότηση επενδύσεων και συμβάλλει στη διατήρηση ελλειμμάτων στο εξωτερικό ισοζύγιο. Η Eurobank έχει επανειλημμένα τονίσει ότι η βιώσιμη ανάπτυξη συνδέεται με την ενίσχυση της εθνικής αποταμίευσης.